
- 春日井市の不動産売却・査定・買取は株式会社不動産のいろは屋
- ブログ一覧
- 【春日井市の不動産売却】自宅売却の3,000万円控除とは?春日井市で契約前に確認する条件
【春日井市の不動産売却】自宅売却の3,000万円控除とは?春日井市で契約前に確認する条件
2026-11-20
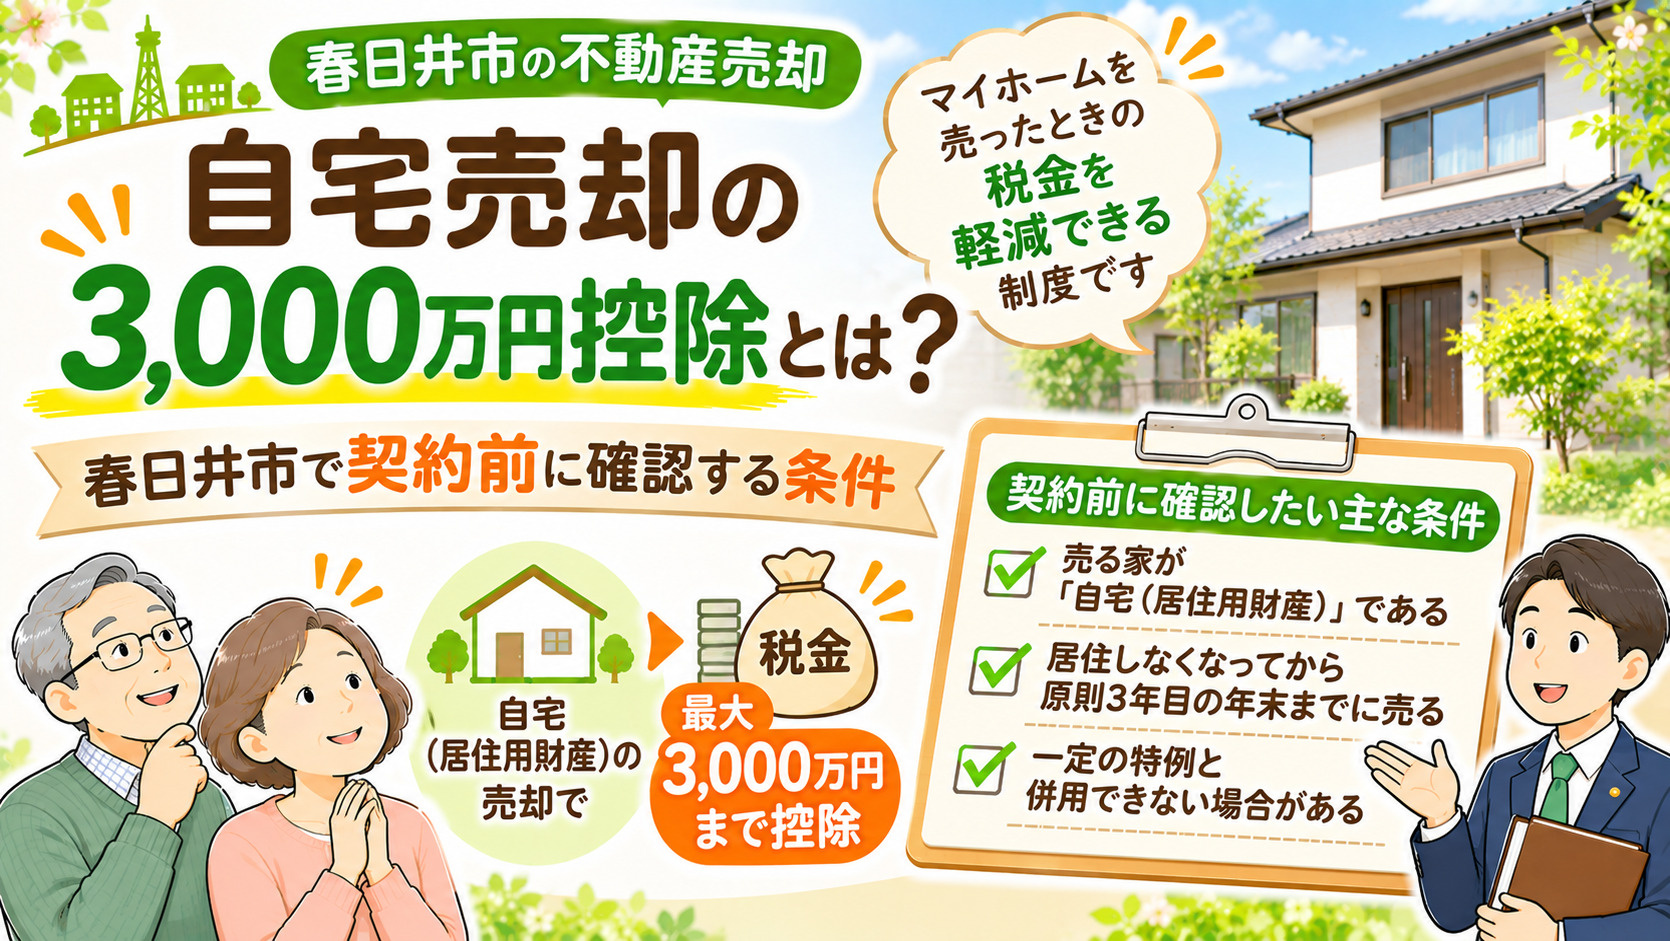
3,000万円控除は、売却代金から税金が消える仕組みではありません。一定の要件で、譲渡所得から差し引く特例です。適用を受けるには確定申告が必要です。
査定額を見て「3,000万円以下だから申告しなくてよい?」と思い、別のページで住宅ローン控除との関係を読んで手が止まる。自宅の売却と新居購入を一緒に考えるほど、どの金額が判断基準なのか分からなくなる場面があります。
春日井市の家を売る際は、住んでいた時期、買主との関係、過去や今後に使う特例を先に整理しましょう。売る時期の確認と所得の計算を分ければ、控除を使えると決めつけずに、契約前に税務署や税理士へ確認したい事項をそろえられます。
この記事でわかること
・3,000万円控除の対象となる家と、住んでいた時期の確認ポイント
・売却代金・譲渡所得・控除額を、別の欄で整理する方法
・新居の住宅ローン控除や相続した家の制度との違い
Q1. 子どもへ売る場合も、同じですか?
A. 親子など特別な関係のある相手への売却は対象外とされています。相手との関係を税務相談で伝えましょう。
Q2. 3,000万円が、税金から直接引かれますか?
A. 税額から直接引く仕組みではありません。要件を満たす場合、譲渡所得から最高3,000万円を控除します。
Q3. 新居の住宅ローン控除と、両方使えますか?
A. 併用の制限があります。売却の年と入居の年、その前後の年の適用状況を合わせて確認します。
Q4. 3,000万円以下で売れば、確定申告は不要ですか?
A. そのようには判断できません。この特例の適用には確定申告が必要で、価格だけで手続は決まりません。
住んでいた時期を、売却予定と並べる
この特例の判断では、売却価格だけを見るのではなく、家の利用状況と取引条件を確認します。控除を見込む場合も、適用条件と手続がそろっているかを契約前から確認します。
- 自分が住んでいた家かを確認する
- 以前の自宅は、退去した時期から確認する
- 取り壊しや用途変更の前にも、立ち止まる
詳しく解説していきます!
自分が住んでいた家かを確認します
国税庁の「マイホームを売ったときの特例」によると、この特例は、一定の要件を満たす居住用財産を売ったときに、所有期間の長短に関係なく譲渡所得から最高3,000万円まで控除できる制度です。現在の自宅か、以前の自宅か、親から相続した家かなどを最初に区別します。親子や夫婦など特別の関係がある人への売却は対象外とされるなど、価格以外の条件があるため、自分の取引に当てはめて確認してください。
以前の自宅は、退去した時期から確認します
以前に住んでいた家は、住まなくなってから3年を経過する日の属する年の12月31日までに売る場合に限られます。例えば、ある年の6月に住まなくなったなら、その3年後の年の12月31日が期限の目安で、翌年の6月なら期限も1年後ろになります。「空き家になってから何となく3年」という把握ではなく、日付を確認してください。売却の準備を始めても、資料収集や条件交渉が予定どおり終わるとは限らないため、売れる時期の見込みと税務上の期限は別々に確認し、期限に間に合わせるために確認不足の契約を急ぐことは避けます。
取り壊しや用途変更の前にも、立ち止まります
家を取り壊して土地として売る場合などは、確認する要件が追加されます。解体や利用方法の変更を予定しているなら、実行前にその予定を税務相談で伝えます。片付け、解体、賃貸、売却をそれぞれ別の担当者に相談する場合も、共通の時系列を渡すと説明がそろいます。
売却代金・譲渡所得・控除額を、別の欄にする
売却代金は買主から受け取る金額、譲渡所得は取得費や譲渡費用を差し引いて計算する所得です。3,000万円控除は、要件を満たす場合にその所得から差し引く特例です。
- 3,000万円は、売却代金が増える制度でも、現金で戻る制度でもない
- 売却価格が3,000万円未満でも、控除を検討する対象は所得
- 売却価格が3,000万円を超えても、それだけで対象外とは決まらない
詳しく解説していきます!
3,000万円は、受け取れる金額ではありません
売却代金が増える制度でも、3,000万円が現金で戻る制度でもありません。取得費が分からない場合や、建物の調整が必要な場合は、計算の前提を先に確かめます。特例が使えると思うから取得費資料は不要、と判断せず、所得の計算と特例の要件確認は両方行います。
仮定例1:売却価格が3,000万円未満の場合
比較用に、売却価格2,800万円、確認済みの取得費1,500万円、譲渡費用100万円と仮定します。特別控除前の譲渡所得は2,800万円-1,500万円-100万円=1,200万円です。3,000万円以下なのは売却価格ですが、控除を検討する対象は1,200万円の所得です。この取引がすべての適用要件を満たし、必要な申告をするという設定なら、所得からの控除を検討できます。売却価格が低いだけで対象になったり、申告が不要になったりするのではありません。
仮定例2:売却価格が3,000万円を超える場合
別の仮定として、売却価格4,500万円、確認済みの取得費2,000万円、譲渡費用150万円なら、控除前の譲渡所得は2,350万円です。価格が3,000万円を超えているという理由だけで、この特例の対象外と決まるわけではありません。2つの例を並べます。
- 仮定例1:売却価格2,800万円、控除前の譲渡所得は1,200万円。
- 仮定例2:売却価格4,500万円、控除前の譲渡所得は2,350万円。
住み替えは新居の控除も比較し、相続した家の制度と混ぜない
自宅売却の特例と、新居の住宅ローン控除には併用に関する制限があります。相続した空き家の特例も別の制度で、検索結果の見出しだけで条件を混ぜないようにします。
- 売却の年と入居の年、その前後の年の適用状況を、一緒に確認する
- 税だけを理由に、住み替えの日程を決めない
- 自分が住んでいた家の特例と、相続した家の特例は別
詳しく解説していきます!
新居の住宅ローン控除との併用には、制限があります
国税庁の案内では、入居した年、その前年または前々年に、このマイホームを売ったときの特例の適用を受けた場合などに、住宅借入金等特別控除を受けられないとされています。「今年は売却、来年は購入だから両方使える」と自分だけで結論を出さず、税務相談では、旧宅の退去日、売却予定日、新居の取得・入居予定、借入れの予定を並べて示してください。過去に使った売却に関する特例があれば、その年と内容も確認します。
税だけを理由に、住み替えの日程を決めません
税だけを理由に日程を決めると、仮住まいや二重の住居費が増えることも考えられます。税務上の条件と、実際の生活費や引越しの都合を同じ資料で比べることが必要です。家族で数字を共有する際も、「適用を確認済み」と「相談中の見込み」を分けておきます。
自分が住んでいた家の特例と、相続した家の特例は別です
例えば、親の家を相続したが自分は住んでいない場合と、自分が生活していた家を売る場合では、確認すべき制度が異なります。誰が住み、誰が所有し、どのような経緯で自分が取得したかを整理し、親族へ売る予定がある場合は、通常の第三者への売却と同じ前提で計算せず、相手との関係を相談の最初に伝えます。
申告に向けて、契約前から資料を集める
売却の契約資料、購入時の資料、費用の支払い記録、居住の経緯が分かる資料を整理します。確認したい要件と、資料を対応させます。
- 要件と資料を対応させて、一覧にする
- 特例の適用には、確定申告が必要
- 相談後に条件が変わったら、再確認する
詳しく解説していきます!
確認したい要件と、資料を対応させます
必要書類は状況によって異なるため、税務署や税理士に一覧を示し、不足しているものを確認してください。とりあえず全部集めるより、確認したい要件と資料を対応させる方が進めやすくなります。
特例の適用には、確定申告が必要です
国税庁は、この特例の適用には一定の書類を添えた確定申告が必要と案内しています。控除を使った結果、所得の計算が小さくなる場合でも、申告が不要と取り違えないことが大切です。申告の期限や提出方法、最新の様式は、その時点の案内で確認します。
相談後に条件が変わったら、再確認します
家族で共有する資料には、確認した日と相手、回答の前提も残しましょう。引渡し日、買主、利用状況などが変われば、同じ回答をそのまま使えるとは限りません。株式会社不動産のいろは屋が案内する資金シミュレーションを含む売却相談では、売却価格の見通しと税務確認が必要な前提を分けて整理できます。
まとめ:契約前のメモは、日付と金額の2枚に分ける
- 居住・退去・売却・新居入居の日付を並べる
- 価格・取得費・譲渡費用・控除を別の欄にする
- 適用確認と申告の準備をセットで進める
- 3,000万円は、売却価格の上限でも現金の受取額でもない
まず日付の一覧と手元の購入資料を用意し、売却の相談と並行して税務署や税理士へ要件を確認してください。
株式会社不動産のいろは屋について
株式会社不動産のいろは屋は、JR中央本線春日井駅南口から徒歩1分、店舗前に駐車場のある不動産会社です。社名のとおり、不動産売却の「いろは」の「い」からひとつひとつ丁寧にお伝えし、安心・納得して売却を進めていただくことを第一にしています。
仲介・買取オークション・自社買取・買取保証付き仲介・リースバックの5つの売却プランから、ご自身で納得して選べます。将来の売却に向けた準備から相談できる無料の不動産売却セミナーも開催しており、急かさず、お客様のペースを優先したご相談をお約束します。
監修者のプロフィールを見る
売却のご相談は、株式会社不動産のいろは屋へ
春日井市のエリア情報を見る / 相続した不動産の売却について詳しく見る / 春日井市の空き家売却について詳しく見る / 春日井市の取引実績を見る

松波睦
資格:宅地建物取引士、賃貸不動産経営管理士、相続診断士
この仕事をしていると、お客様はもちろん、同業者様、司法書士の先生、測量士さん、銀行の職員さん、住宅会社の担当者さん、解体業者さんなど、日々沢山の方々と接しています。皆さんのお力をお借りして、お客様に良いサービスを提供できていることを感謝して、関わった皆さんからもありがとうと言ってもらえる仕事をしていきたいと思います。
松波睦が書いた記事
-
【マンガでわかる】春日井の実家相続・不動産売却の相談なら「いろは屋」
-
<不動産豆知識>住宅ローンが残っているマイホーム、そのまま売却できる?
-
~トラブル事例紹介~ 相続登記編
-
不動産の所有者が認知症の場合、売却はできる?できない?


関連記事
-
春日井市で不動産売却を成功させる完全ガイド:地域密着「いろは屋」が教える5つの秘訣
春日井市で不動産売却を成功させる秘訣 | 株式会社不動産のいろは屋 春日井市で不動産売却を...
2025-09-13
-
JR春日井駅から徒歩1分!アクセス抜群の不動産のいろは屋をご利用ください
JR春日井駅から徒歩1分!アクセス抜群の不動産のいろは屋をご利用ください JR春日井駅から徒歩1分!アクセス抜群の不...
2025-09-12
-
春日井市の土地売却、高値で売るためのエリア別ポイント
春日井市の土地売却、高値で売るためのエリア別ポイント | 不動産のいろは屋 春日井市の土地売却、高値で売るためのエ...
2025-09-14
-
春日井市の中古戸建売却完全ガイド|人気エリアと高値売却の秘訣
春日井市の中古戸建売却完全ガイド|人気エリアと高値売却の秘訣 春日井市の中古戸建売却完全ガイド|人気エリアと高値売却...
2025-09-15


