
- 春日井市の不動産売却・査定・買取は株式会社不動産のいろは屋
- ブログ一覧
- 春日井市の家を売ったらいくら残る?ローン残高と手取りを分ける計算
春日井市の家を売ったらいくら残る?ローン残高と手取りを分ける計算
2026-11-07
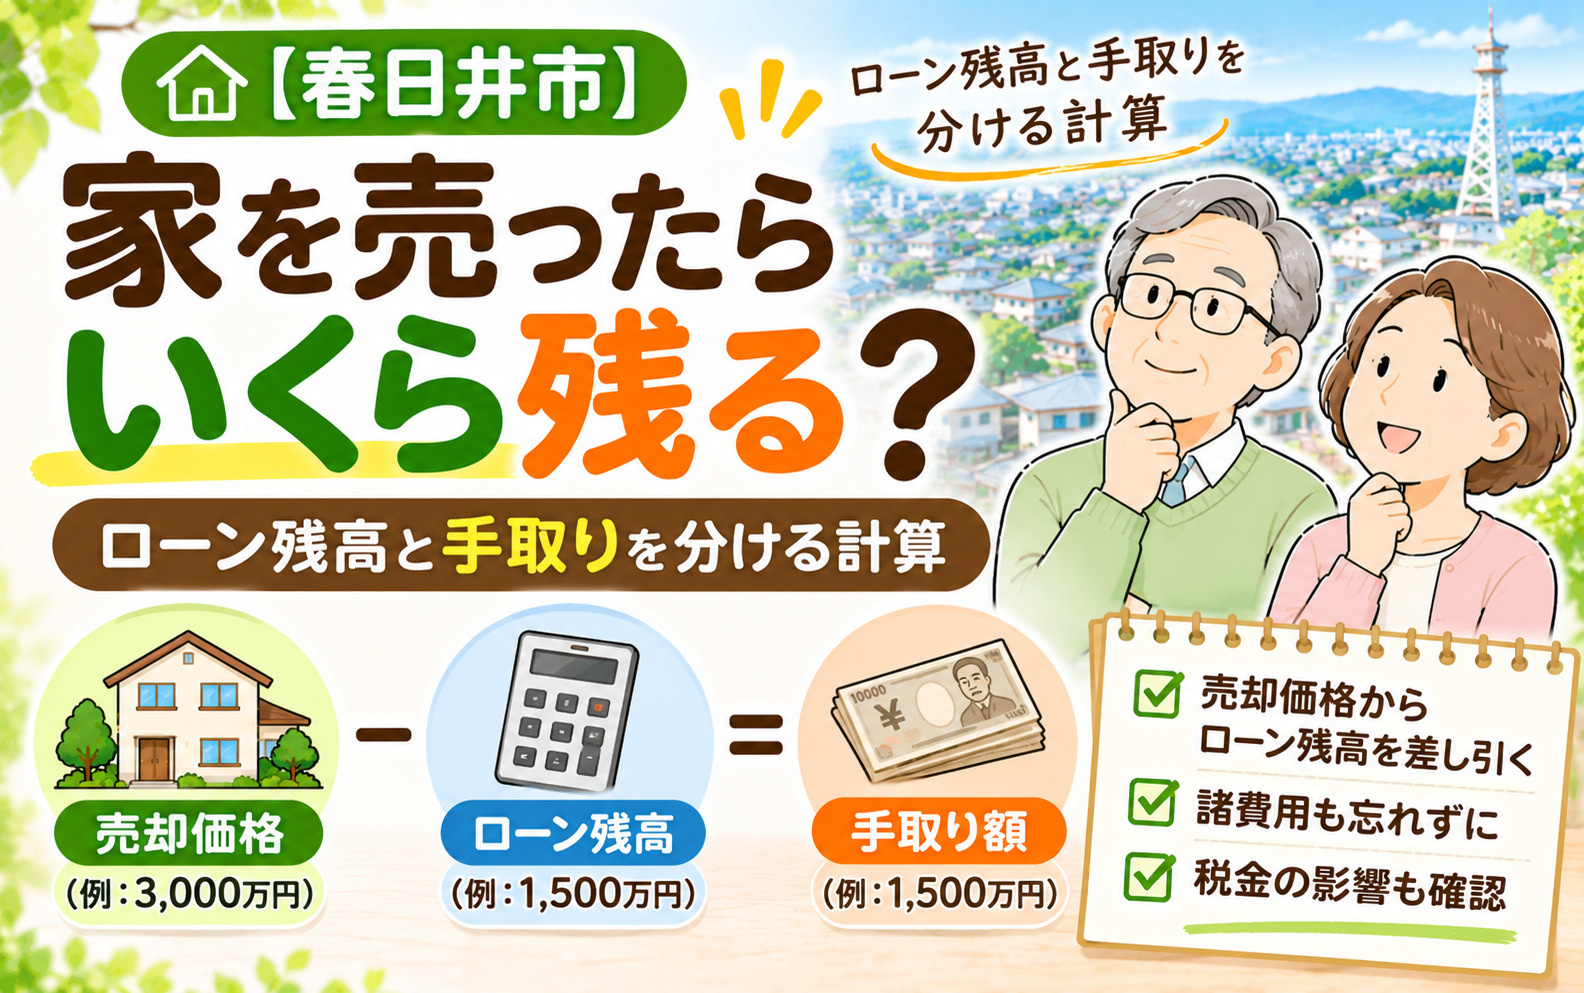
売却後の手取りは、売却額からローンを引くだけでは決まりません。売却の費用、税金への備え、先に必要な支払いも分けて確認します。
春日井市の自宅の査定を受け、電卓でローン残高を引いてみる。思ったより残りそうで新居の情報を開く一方、「この金額を頭金にして大丈夫?」「引越し費用は別?」「税金はいつ考える?」と手が止まります。家の売却では、入ってくる額と自由に使える額、使える時期が違います。
まず資料から確かな数字を拾い、まだ決まっていない数字を仮置きして区別しましょう。2通りの収支を作れば、期待した価格より下がった場合でも住み替えが成立するかを検討できます。
この記事でわかること
・完済に必要な額と、売却の費用を確認する順番
・期待する価格の案と、下振れした案を仮の数字で比べる方法
・税金と口座に残るお金を分けて考える理由と、先払いの時期の確認ポイント
Q1. 査定額からローンを引けば、手取りですか?
A. それだけでは足りません。売却関連の支出、税金への備え、予備資金を分けて計算します。
Q2. 仲介と買取のどちらが多く残りますか?
A. 提示額と費用負担によります。同じローン残高、同じ支出範囲で2案を比べて判断します。
Q3. 売却費用は、すべて税務上の費用ですか?
A. 売却費用がすべて譲渡費用になるとは限りません。実際の支出の表と、税務上の取得費・譲渡費用の表を分けます。
Q4. 新居の頭金は、いつ決めますか?
A. 手取りの幅と入金日を確認してから決めます。下振れした案でも成立するかを一度試してください。
完済に必要な額と、売却の費用を確認する
計算の順番は、売却額と決済予定日の幅を置き、ローン完済額と売却関連の支出を確認し、税金と予備資金を残して次に使う額を決める、の3つです。
- ローン残高が分かる書類で、完済に必要な額を確認する
- 売却の費用を、見積り済みと未確認に分ける
- 同じ費用を二度引かないよう、内訳を照合する
詳しく解説していきます!
現在の残高と、決済日に完済する金額は同じとは限りません
最初に用意するのは、現在のローン残高が分かる書類です。ただし、表示された現在残高と、売却の決済日に完済するための金額は同じとは限りません。金融機関に、予定日の返済額と必要な手続、費用を確認してください。まだ売却日が未定なら仮の日付で相談し、日程が決まった段階で更新します。古い残高を最終計算に使わないよう、計算表には確認日も記載します。
売却の費用を、見積り済みと未確認に分けます
仲介手数料、登記関連の費用、印紙税、測量、片付け、必要な工事、引越しなど、自分の計画で生じる支出を洗い出します。不要な項目や買主負担になる項目も確認してから、計算へ入れます。見積りがまだない項目は0円にせず、未確認として残してください。次の5つの欄に分けて、確認先と記録する内容を決めます。
- ローン完済:金融機関に、予定日の金額・手続・費用を確認
- 売却手続:契約案・費用見積りで、金額・支払先・支払日を記録
- 測量や工事:条件書・個別見積りで、必要性・負担者・期限を確認
- 片付けや転居:作業範囲・見積りで、作業日・前払いの有無を記録
- 税金:購入・売却の資料で、確認状況・留保する資金を記録
同じ費用を二度引かないよう、内訳を照合します
株式会社不動産のいろは屋の公式サイトでは、売却の資金シミュレーションが案内されています。相談では、査定額だけでなく、こうした支出欄を埋めたいと伝えると目的が具体的になります。仲介会社の「諸費用合計」に含まれる項目と、自分が別に計上した測量や登記費用が重なっていないかを確認し、合計額だけを転記せず内訳を一度照合しましょう。
高く売れた場合と、下がった場合を並べる
手取りは、期待する価格の案だけでなく、価格や費用が変わった案も作ると、予算を見直す基準ができます。以下はすべて計算方法を示す仮定です。
- 期待する価格で売れた場合の、配分できる額
- 価格が下がり、支出も増えた場合の、配分できる額
- 2案の差を、次の住まいの予算と照らす
詳しく解説していきます!
比較例1:期待する価格で売れた場合
相場や実際の見積り、税額の推計ではない仮定です。売却額を2,500万円、ローン完済に必要な額を1,400万円、売却と転居の支出を150万円とすると、残額は950万円です。税額が未確定のため使わずに置く資金を仮に100万円、生活上の予備資金を100万円と決めると、次の住まいなどに配分する金額は750万円です。2,500万円からローンだけを引けば1,100万円ですが、計画に配分する額は750万円で、この350万円の違いが家計の判断に影響します。
比較例2:価格が下がり、支出も増えた場合
別の仮定として、売却額が2,300万円、ローン完済額が1,400万円、売却と転居の支出が180万円になったとします。残額は720万円で、同じく税確認のための留保100万円と予備100万円を残すなら、配分できる額は520万円です。留保額は両案でそろえましたが、実際の税金が同額になるという意味ではありません。
2案の差を、次の住まいの予算と照らします
2案の差は230万円です。次の住まいに600万円を使う予定なら、前者では成立しても後者では80万円不足します。不足を補えるか、予算を下げるか、売却の進め方を再検討するかを、早い段階から選べます。仲介と買取などを比べるときも、同じローン残高、同じ支出範囲で2案を並べて判断してください。
税金の利益と、口座に残るお金は別に考える
税務上の利益の計算と、実際に口座から出ていくお金の整理は、別の表にすると混乱しにくくなります。
- 譲渡所得は、売却額から取得費と譲渡費用を差し引いて考える
- 引越しや維持管理の費用は、譲渡費用とは限らない
- 税の確認が終わる前に、残額を全部使わない
詳しく解説していきます!
税務上の譲渡所得は、ローン残高を引く計算ではありません
譲渡所得は、売った金額から取得費と譲渡費用を差し引いて計算します。国税庁の「譲渡費用となるもの」では、譲渡費用は売るために直接かかった費用とされ、修繕費や固定資産税など維持・管理の費用は含まれないと示されています。
引越しや維持管理の費用は、譲渡費用とは限りません
資金計画では引越しや維持管理に使うお金も支出として把握しますが、それがそのまま税務上の譲渡費用になるとは限りません。購入時の契約書や手数料の資料、改良工事に関する資料などを探し、売却時の支出と分けて保管します。ローンが少ないから税金も少ない、と自己判断せず、個別の税額や特例は税務署・税理士へ確認してください。
税の確認が終わる前に、残額を全部使わない
残額を全部新居へ入れてしまうと、後から納税などの支払いに対応しにくくなります。留保する額が分からないときは、分からないまま自由資金へ加えず、先に相談する項目として扱います。
総額が足りても、先払いの時期が合わないことがある
計算上の残額があっても、その全額を売買契約の直後に使えるわけではありません。支出欄に支払日を入れて、先に必要な手元資金を確認します。
- 売却代金の受取りと、各支払いの時期の差を確認する
- 売却前の工事は、必要性を確認してから発注する
- 資金表は、条件が変わるたびに更新し、家族で一つにまとめる
詳しく解説していきます!
支払日を入れて、決済前に必要な手元資金を見ます
仮に売却の残代金を3月末に受け取り、引越しなどの支払いが3月中旬に必要なら、決済後の残額ではその支払いを賄えません。支払日を調整できるか、手元資金を使うかを事前に決めます。総額の計算だけで安心して契約を進めないことが重要です。
売却前の工事は、必要性を確認してから発注します
想定どおりに売れなかった場合も、既に払った費用は資金計画に残ります。工事をした案と現状で売る案を比べ、販売上の意味と支出の負担を整理してください。
資金表は、条件が変わるたびに更新し、一つにまとめます
売出価格を変えたとき、買主から条件の変更を受けたとき、追加の費用見積りが出たときに更新します。新居担当と売却担当の家族が別々に見ていると、同じ残額を二重に使う計画になりかねないため、最後に一つの表へ集め、支払う目的と担当を併記します。追加の処分費を引いても最低限必要な額を残せるかが、条件に応じるかの基準になります。
まとめ:次に使う金額は、最後に決める
- 完済額は、金融機関で予定日の金額を確認する
- 売却の費用は、見積り済みと未確認に分ける
- 税金への備えと予備資金を残してから、配分額を決める
- 価格や費用が変わった案も作り、先払いの時期を確認する
まずローン残高が分かる資料と費用見積りを並べ、空欄の確認先を決めてください。売却額より先に、新居へ回せる金額の根拠を整えましょう。
株式会社不動産のいろは屋について
株式会社不動産のいろは屋は、JR中央本線春日井駅南口から徒歩1分、店舗前に駐車場のある不動産会社です。社名のとおり、不動産売却の「いろは」の「い」からひとつひとつ丁寧にお伝えし、安心・納得して売却を進めていただくことを第一にしています。
仲介・買取オークション・自社買取・買取保証付き仲介・リースバックの5つの売却プランから、ご自身で納得して選べます。将来の売却に向けた準備から相談できる無料の不動産売却セミナーも開催しており、急かさず、お客様のペースを優先したご相談をお約束します。
監修者のプロフィールを見る
売却のご相談は、株式会社不動産のいろは屋へ
春日井市のエリア情報を見る / 相続した不動産の売却について詳しく見る / 春日井市の空き家売却について詳しく見る / 春日井市の取引実績を見る

松波睦
資格:宅地建物取引士、賃貸不動産経営管理士、相続診断士
この仕事をしていると、お客様はもちろん、同業者様、司法書士の先生、測量士さん、銀行の職員さん、住宅会社の担当者さん、解体業者さんなど、日々沢山の方々と接しています。皆さんのお力をお借りして、お客様に良いサービスを提供できていることを感謝して、関わった皆さんからもありがとうと言ってもらえる仕事をしていきたいと思います。
松波睦が書いた記事
-
【マンガでわかる】春日井の実家相続・不動産売却の相談なら「いろは屋」
-
<不動産豆知識>住宅ローンが残っているマイホーム、そのまま売却できる?
-
~トラブル事例紹介~ 相続登記編
-
不動産の所有者が認知症の場合、売却はできる?できない?


関連記事
-
春日井市で不動産売却を成功させる完全ガイド:地域密着「いろは屋」が教える5つの秘訣
春日井市で不動産売却を成功させる秘訣 | 株式会社不動産のいろは屋 春日井市で不動産売却を...
2025-09-13
-
JR春日井駅から徒歩1分!アクセス抜群の不動産のいろは屋をご利用ください
JR春日井駅から徒歩1分!アクセス抜群の不動産のいろは屋をご利用ください JR春日井駅から徒歩1分!アクセス抜群の不...
2025-09-12
-
春日井市の土地売却、高値で売るためのエリア別ポイント
春日井市の土地売却、高値で売るためのエリア別ポイント | 不動産のいろは屋 春日井市の土地売却、高値で売るためのエ...
2025-09-14
-
春日井市の中古戸建売却完全ガイド|人気エリアと高値売却の秘訣
春日井市の中古戸建売却完全ガイド|人気エリアと高値売却の秘訣 春日井市の中古戸建売却完全ガイド|人気エリアと高値売却...
2025-09-15


